地方债要爆了?中国经济14.3万亿暗账,利息一年吞掉1万亿,中央三招“乾坤大挪移”,化债6万亿已干完97.3%
“地方债务”这四个字,过去几年像一块石头,压在很多人心上。
有人说它是“灰犀牛”,有人说它是“定时炸弹”。但奇怪的是,这两年你很少再听到“地方债要爆了”的惊悚标题了。
不是问题消失了,而是拆弹工作已经进入了下半场。
2024年11月,中央推出了一揽子化债“组合拳”,总规模高达12万亿元。到2026年的今天,这场涉及中国经济神经的大手术,已经完成了最惊险的部分。
但很多人还是没搞懂:地方化债,到底化的是什么债?怎么化的?跟普通人有什么关系?
今天,我们就把这件事掰开揉碎,讲个明白。
01. 先讲个故事,你就懂了什么是“隐性债务”
假设你是一个地方的“大家长”。
你想修路、建学校、搞开发区,但手里钱不够。正规渠道发债(也就是“地方政府债券”),额度有限,流程也慢。怎么办?
你成立了几家“城市投资公司”(简称城投),让它们以企业的名义去找银行借钱。银行一看,这公司背后是地方政府,稳赚不赔的买卖,借!
钱借来了,路修好了,企业来了,税收增加了。看起来皆大欢喜。
但问题来了:这些城投公司借的钱,法律上跟政府没关系,政府不承担偿还责任。可实际上,银行之所以借,看中的就是政府的“面子”。
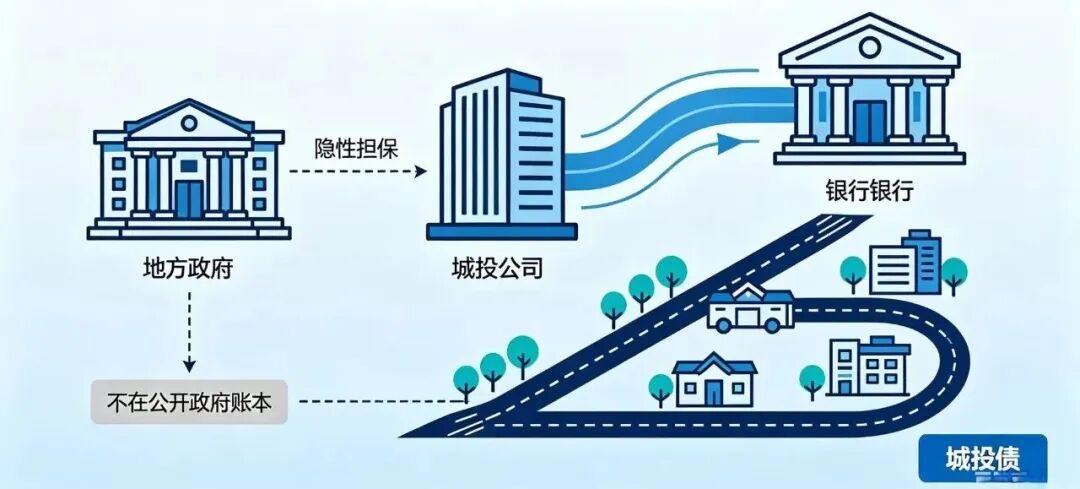
这就是“隐性债务” ——表面是企业债,实质是政府兜底。它不在政府的正式账本上,但出了事,政府跑不掉。
2023年底,这笔“隐形账”有多大?14.3万亿。
这不是小数目。更麻烦的是,这些债务利息高、期限短,很多地方每年的财政收入,连利息都不够还。
这就是化债要解决的核心问题。
02. 怎么化?三招“乾坤大挪移”
化债不是“还钱”那么简单。地方本来就缺钱,你让它一次性还清十几万亿,不现实。
中央的思路很清晰:把隐性的、高息的、短期的债务,变成显性的、低息的、长期的债务。
翻译成人话:把“暗账”翻到“明账”上,把“高利贷”换成“房贷”,把“明天就还”改成“慢慢还”。
具体怎么操作?三招:
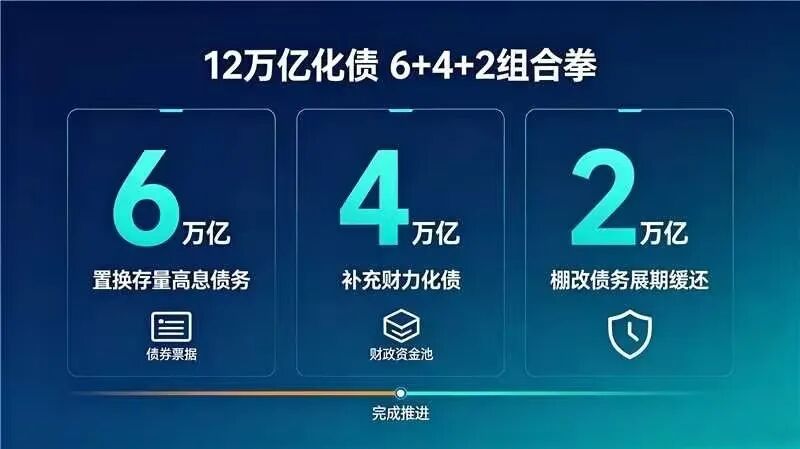
第一招:6万亿“换债”。 2024到2026年,每年发2万亿地方政府专项债,专门用来置换存量隐性债务。相当于政府发一笔正规的、低息的债,把城投手里那些高息的“暗债”换过来。
第二招:4万亿“填坑”。 从2024年开始,连续五年,每年从新增专项债里拿8000亿,补充政府性基金财力。这笔钱专门用来化债,累计能置换4万亿隐债。
第三招:2万亿“缓期”。 2029年及以后到期的棚户区改造隐性债务,2万亿,不用提前还,按原合同来,给地方喘口气。
这三招合起来,就是所谓的“6+4+2”组合拳。
效果如何?看数据:
截至2026年8月,6万亿置换债已经发行了97.3%,基本收官。债务平均利息成本降低了超过2.5个百分点,全国累计节约利息支出约6000亿元。
6000亿是什么概念?差不多够修3个港珠澳大桥。
化债的本质,不是消灭债务,而是给债务“做手术”——切除高息毒瘤,换上低息健康的血液。
03. 为什么非得化?不化行不行?
有人可能会问:欠债还钱,天经地义。地方自己借的钱,为什么要中央来操心?
因为不化的代价,你承受不起。
第一,利息会吃掉一切。 很多地方的城投债,综合融资成本在7%-8%甚至更高。14万亿的债,一年利息就超过1万亿。很多中西部县市,一年的财政收入也就几十亿,光利息就压得喘不过气。钱都还利息了,教师工资、医保社保、修路架桥,拿什么干?
第二,会拖垮企业。 地方政府欠的不只是银行的钱,还欠企业的工程款。你修了路,施工队干完活,钱拖了三年不给。施工队发不出工资,材料商收不回货款,整条产业链都被拖死。 这就是所谓的“拖欠企业账款”,也是化债下半场要攻坚的重点。
第三,会引发系统性风险。 城投和银行深度绑定。城投还不上钱,银行就有坏账。银行出问题,储户的钱就不安全。这是一张多米诺骨牌。 中央之所以果断出手,就是因为看到了骨牌倒下的方向。
04. 下半场:从“救火”到“防火”
到2026年,最危险的阶段已经过去了。
隐性债务规模从14.3万亿降到了6.9万亿左右,超82%的融资平台已经“退平台”——也就是宣布不再承担政府融资职能,跟政府信用切割。
但这不意味着万事大吉。
化债进入了“下半场”,战场转移了。
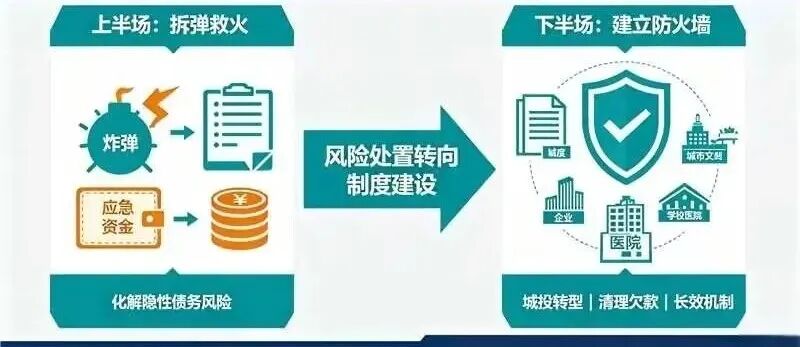
以前化的是“隐性债务”,现在要化的是“经营性债务” 。城投公司以企业身份借的、名义上要靠经营收入还的钱,规模还有5万亿左右。
这笔钱更难化。因为隐性债务好歹有政府认账,经营性债务政府可以不认——但如果不认,城投就可能违约,金融市场就会震动。
所以下半场的打法变了:
一是“逼转型”。 让城投真正变成企业,去搞园区运营、公共事业、产业投资,自己赚钱自己花,别再指望政府兜底。
二是“清欠款”。 把地方政府欠企业的钱还上,让经济循环的毛细血管畅通起来。很多省份已经定了时间表,比如湖南要求2026年台账内拖欠账款化解80%。
三是“建机制”。 财政部已经把“不违规新增隐性债务”定为“铁的纪律”。以后谁再乱借钱,问责到底。
05. 这件事,跟你有什么关系?
你可能觉得,化债是政府的事,跟我有什么关系?
关系大了。
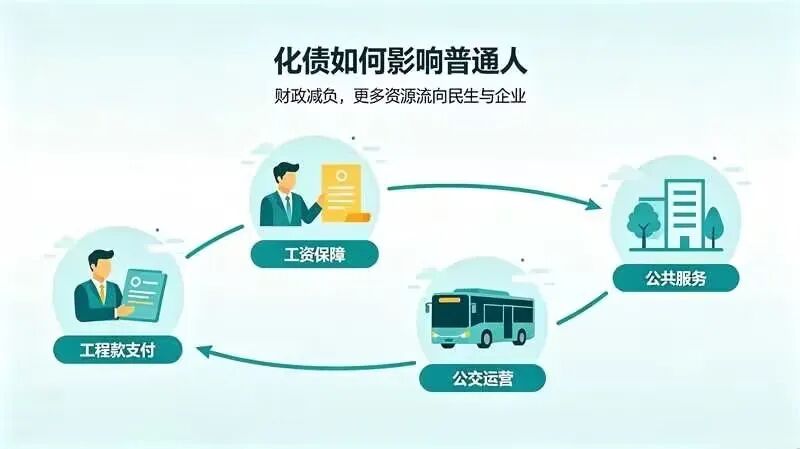
如果你是小企业主,政府欠你的工程款,化债的钱到了,你就能拿到钱。你的员工就能发工资,你的供应商就能收到货款。
如果你是普通工薪族,地方财政压力小了,公交不会停运,学校不会拖欠教师工资,市政不会烂尾。 你交的税,不会被利息黑洞吞掉,而是变成实实在在的公共服务。
如果你是投资者,化债意味着城投债的违约风险在降低,金融市场的系统性风险在下降。 你的理财、基金、存款,都更安全了一点。
化债,化的是风险,稳的是信心,保的是每一个普通人的饭碗和日子。
写在最后
地方债务问题,是中国经济高速增长期留下的“历史遗留问题”。它不光彩,也不轻松。
但处理它的方式,体现了一个国家的治理能力。
不是赖账,不是印钞,不是休克疗法。 而是用时间换空间,用低息换高息,用透明换隐患,一步一步把风险拆解掉。
12万亿的“债务魔法”,变的不是数字游戏,而是让地方财政从“借新还旧”的泥潭里爬出来,重新学会靠自己走路。
这条路还没走完。但最黑的那段,已经过去了。
;)