8000亿政策性金融工具9月启动投放|4步申报流程+3大拒批雷区,一文说清项目如何抢抓资金
9月1日-3日,三家政策性银行同步"开闸"。
国开行首批3个项目4.6亿元,投向四川动力电池基地、浙江高端新材料、武汉都市圈环线高速。农发行浙江分行3亿元精准滴灌建德抽水蓄能电站。进出口银行云南7800万、新疆5818万也同步到账。
这不是预热,是正式开跑。
2026年新型政策性金融工具从5000亿扩容到8000亿,预计撬动8-11万亿总投资。很多企业还在等通知,但额度已经开始被瓜分。你的项目,到底卡在哪一步?
一
先搞懂:这8000亿到底是什么?
简单说,就是国家通过三家政策性银行(国开行、农发行、进出口银行),向符合条件的重大项目注入资本金。
三个关键数字:
50%:一般项目,工具资金最多占资本金的50%
80%:智能机器人、卫星互联网、普惠养老托育等重点领域,上限提到80%
2.5%左右:资金成本,远低于市场利率
它解决什么问题?一个总投资10亿的项目,按20%资本金比例需要2个亿。企业只有1个亿,缺口1亿——以前只能干瞪眼,现在可以用这个工具补上。而且这笔钱是资本金,不是贷款,不增加企业负债率。
二
谁能报?8大领域对号入座
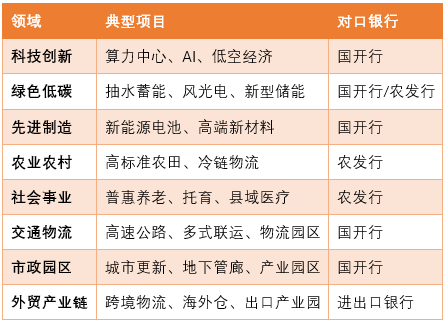
划重点: 项目必须是市场化运作的企业项目,政府直接投资的纯公益项目不在范围内。项目要有收益,能还得起钱。
三
怎么报?四步走
第一步:项目入库。 通过国家重大建设项目库线上填报,同步向属地发改部门提交书面材料。很多企业在这一步就输了——项目没入库,连参赛资格都没有。
第二步:地方审核。 县→市→省逐级审核,报送国家发改委。审核通过后形成备选项目清单,推送给三家政策性银行。
第三步:银行评审。 三家银行各自从清单里挑项目,不是"排排坐分果果"。银行之间也有竞争,地方政府通常会提前跟目标银行对接,谈"工具资金+配套贷款"的一揽子合作。
第四步:签约投放。 评审通过后签协议,资金直达项目账户,专款专用,封闭监管。
关键时间节点: 通常要求6月底前完成地方申报,9月底前完成投放。但2026年首批9月初就落地了,说明好项目不用等,早申报早拿钱。
四
90%的项目被拒,都卡在这三个地方
❌ 死因一:手续不全
立项、用地、规划、环评——这四项必须齐全。新建项目要有施工许可证,在建项目进度不能超过80%。如果某项手续正在办理中,必须拿到主管部门出具的承诺函并备案。光嘴上说不行。
❌ 死因二:收益测算"太乐观"
很多企业为了过审,把收入预测做得天花乱坠。但银行会现场核验:查收费标准、核客流量、比行业均价。测算失真,直接一票否决。
实操建议: 做三档测算——保守、中性、乐观。保守档能覆盖本息,这是最稳妥的底线。附上租赁合同、定价文件、行业报告作为佐证。
❌ 死因三:主体资格不对
政府部门、事业单位不能当借款人
股东借款模式下,借款人必须是项目业主的直接/间接股东,且最好是控股股东
国资委/财政局全资持股的一级国企,不适合股东借款模式
民营企业申报,通常需要政府指定的统借统还主体做兜底担保
实操建议: 提前确认你的企业主体是否符合银行准入要求,别等材料报上去才发现主体资格有问题。
五
现在你该做什么?三件事
1. 立刻盘点手上有多少符合条件的项目
对照8大领域,把在建、拟建项目筛一遍。重点看:总投资够不够大(建议5亿以上)、手续齐不齐、收益稳不稳。
2. 提前锁定目标银行
不要三家乱报,按赛道精准匹配:
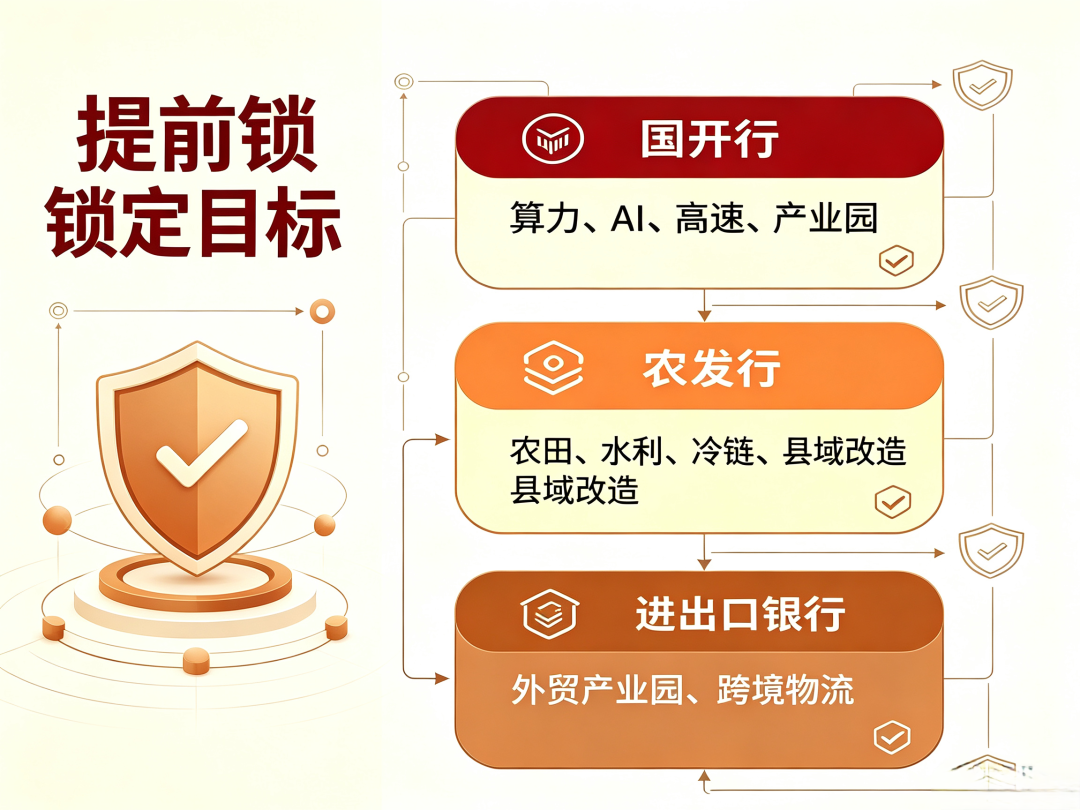
提前跟银行客户经理对接,了解他们今年的额度分配和评审偏好。
3. 把收益测算做得"保守且扎实"
这是银行评审的核心。偿债备付率控制在1.2-1.5倍,内部收益率参考国债收益率上浮1-3个百分点。少用"预计""有望",多用合同、协议、行业数据说话。
写在最后
8000亿不是小数目,但分到全国,每个省也就几百亿。第一批9月初就落地了,说明好项目在抢跑。
如果你手上正好有一个手续齐全、收益可期、但差一笔资本金的项目——现在就是最好的窗口期。再等,额度就是别人的了。
你的项目,卡在哪一步?评论区聊聊,我们帮你把脉。
;)